Nacionales
Plazo fijo UVA: cómo son los depósitos que los bancos no quieren que sus clientes usen

Con expectativas de inflación desatadas, los ahorristas pueden encontrar un refugio para sus pesos. Pero los bancos temen a los costos de los depósitos indexados
En un escenario económico marcado por expectativas de inflación crecientes, con proyecciones que apuntan a un aumento de hasta el 30% para diciembre y cifras igualmente elevadas en los meses venideros, el panorama financiero en Argentina enfrenta un periodo de incertidumbre y desafíos significativos. En este contexto, los plazos fijos UVA, un instrumento de inversión diseñado para proteger el poder adquisitivo del ahorro frente a la inflación, han ganado un renovado interés entre los ahorristas. Sin embargo, esta creciente demanda se encuentra con una resouesta reciente por parte de los bancos, que muestran poco interés en ofrecer estos productos.
La situación actual pone de manifiesto la compleja dinámica entre las necesidades de los ahorristas, que buscan refugio en instrumentos financieros que les permitan resguardarse de la erosión inflacionaria, y la postura de las entidades bancarias, que enfrentan desafíos en términos de rentabilidad y gestión de estos plazos fijos. Este contraste se da en un momento en que la economía argentina se ve sometida a presiones inflacionarias sin precedentes, lo que obliga a inversores y entidades financieras a navegar en un mar de incertidumbres y reajustes constantes.
En los siguientes párrafos, exploraremos en detalle cómo el atractivo creciente de los plazos fijos UVA se ve contrarrestado por la reluctancia de los bancos a promoverlos, analizando las implicancias de esta tendencia tanto para el mercado financiero como para el ahorrista individual.
:quality(85)/cloudfront-us-east-1.images.arcpublishing.com/infobae/HFUZKPCD57O32AKJR64BYKBE5E.jpg 420w) El Banco Central bajó la tasa de referencia del 133% al 110 por ciento
El plazo fijo UVA es un instrumento de inversión minorista que gana en relevancia en contextos de alta inflación. A diferencia de los plazos fijos tradicionales, los plazos fijos UVA están vinculados a la inflación, lo que significa que su rendimiento se ajusta según la variación del Índice de Precios al Consumidor (IPC). Esta característica los hace particularmente atractivos para aquellos que buscan proteger el valor de sus ahorros frente a la pérdida de poder adquisitivo que implica la inflación.
Con tasas de plazo fijo tradicional a 30 días que pagan 110% anual con expectativas de inflación que parten del 226% anual, con datos actualizados en noviembre, el ajuste por inflación aparece como una alternativa claramente superior.
¿Qué es un Plazo Fijo UVA?
Un plazo fijo UVA (Unidad de Valor Adquisitivo) es un tipo de depósito a plazo fijo cuyo rendimiento está atado a la inflación. En lugar de ofrecer una tasa de interés fija, como en los plazos fijos tradicionales, el rendimiento de un plazo fijo UVA se ajusta según la variación del IPC, que mide la inflación.
El funcionamiento de un plazo fijo UVA se basa en la actualización de su valor según la inflación. Al invertir en un plazo fijo UVA, el capital depositado se ajusta periódicamente de acuerdo con la variación del IPC. Esto significa que el retorno de la inversión reflejará los cambios en el nivel general de precios, buscando preservar el poder adquisitivo del dinero invertido.
Características Principales
- Plazo Mínimo: Los plazos fijos UVA suelen tener un plazo mínimo de inversión, que comúnmente es de 90 días. Esto difiere de los plazos fijos tradicionales, que generalmente permiten plazos más cortos.
- Rendimiento Vinculado a la Inflación: A diferencia de una tasa de interés fija, el rendimiento de un plazo fijo UVA se ajusta según la inflación, lo que puede ofrecer una protección más efectiva contra la pérdida de poder adquisitivo.
- Opción Precancelable: Algunos plazos fijos UVA ofrecen la opción de precancelación, lo que permite al inversor retirar el dinero antes del vencimiento del plazo. Sin embargo, al hacerlo, se pierde la cobertura por inflación y se recibe un rendimiento menor.

Ventajas y Desventajas
Ventajas:
- Protección contra la Inflación: Al ajustar el capital según la inflación, los plazos fijos UVA ayudan a mantener el valor real de los ahorros.
- Previsibilidad: Ofrecen una mayor previsibilidad en términos de poder adquisitivo, a diferencia de las tasas fijas que pueden quedar desactualizadas frente a cambios en la inflación.
Desventajas:
- Plazo Mínimo Más Largo: Requieren un compromiso de inversión más prolongado, lo que puede ser un inconveniente para quienes necesitan liquidez a corto plazo.
- Rendimiento Variable: El rendimiento depende de la inflación, lo que puede resultar en retornos más bajos si la inflación disminuye.
¿Por qué los bancos no quieren que sus clientes usen plazos fijos UVA?
Baja Rentabilidad y Riesgos para los Bancos: Los plazos fijos UVA implican para los bancos una remuneración al cliente con una tasa de interés que se ajusta según la inflación, lo cual puede dejar un margen de ganancia muy reducido para las entidades. En un contexto de inflación elevada, esto se traduce en un mayor costo para los bancos, ya que deben pagar intereses más altos a los depositantes.
Desventaja Frente a Otras Tasas: Con las tasas de interés de otros instrumentos financieros, como las Leliq y los pases, en niveles relativamente bajos, los plazos fijos UVA se vuelven aún menos atractivos para los bancos desde el punto de vista de la rentabilidad.
Complicaciones Operativas y de Negocio: Algunos bancos han comenzado a limitar la visibilidad de los plazos fijos UVA en sus plataformas de homebanking, lo que indica una preferencia por desalentar este tipo de inversiones. Esto se debe a que los plazos fijos UVA, al estar atados a la inflación, pueden generar complicaciones en términos de gestión y planificación financiera para los bancos.
Presiones sobre el Sistema Financiero: La obligación de ofrecer plazos fijos UVA y créditos a tasa subsidiada para pymes ha generado presiones adicionales sobre los bancos, especialmente en un contexto de alta inflación y desafíos económicos.
Impacto en la Oferta de Créditos UVA: La reticencia de los bancos a promover plazos fijos UVA también se relaciona con la dificultad de colocar préstamos UVA. Dado que los bancos necesitan equilibrar sus carteras de préstamos y depósitos, la disminución en la demanda de créditos UVA afecta su interés en captar depósitos UVA.
Consideraciones sobre la Eliminación de Plazos Fijos UVA: Existe un debate sobre la posibilidad de eliminar los plazos fijos UVA, lo que plantea interrogantes sobre cómo se manejarían los préstamos hipotecarios UVA existentes y la capacidad de los ahorristas para protegerse contra la inflación.
¿Qué decidió el Banco Central?
Tras las solicitudes de los bancos para modificar la oferta de plazos fijos UVA, el Banco Central de la República Argentina (BCRA) tomó una decisión importante que mantiene la vigencia de estos productos, pero con un cambio significativo en su estructura.
Resolución del Banco Central sobre los Plazos Fijos UVA
- Mantenimiento de los Plazos Fijos UVA: A pesar de las peticiones de los bancos, el BCRA decidió que seguirá siendo obligatorio para las entidades financieras ofrecer plazos fijos en UVA con un plazo de 90 días. Estos plazos fijos continúan ofreciendo una tasa del 1% anual adicional al rendimiento por la inflación.
- Modificación en la Precancelación: El cambio clave introducido por el BCRA es la eliminación de la tasa mínima de precancelación para los plazos fijos en UVA. Anteriormente, existía la posibilidad de cancelar anticipadamente estos plazos fijos a partir del día 30, con una tasa mínima fijada por el BCRA. Ahora, esta tasa mínima ha sido eliminada, y cada banco podrá establecer su propia tasa para los casos de precancelación.
- Desalentando la Precancelación: Esta modificación implica que los bancos probablemente establecerán tasas más bajas para la precancelación, desalentando así a los ahorristas a retirar su dinero antes de los 90 días. Esto significa que quienes opten por un plazo fijo UVA deberán estar dispuestos a mantener su inversión inmovilizada durante todo el período acordado.
- Contexto Económico y Financiero: La decisión del BCRA se produce en un momento de cambios significativos en el esquema de tasas de interés y en el mecanismo de esterilización monetaria del banco central. Estos cambios buscan retirar pesos excedentes del mercado para controlar su efecto sobre la inflación.
- Impacto en los Ahorristas y Bancos: Mientras que los plazos fijos UVA siguen siendo una opción para los ahorristas que buscan protegerse contra la inflación, los bancos enfrentan desafíos en términos de rentabilidad y gestión de estos productos. La eliminación de la tasa mínima de precancelación podría reducir el atractivo de estos plazos fijos para algunos inversores.

Nacionales
Siete de diez argentinos calificó como “mala” la economía y crece la preocupación por el desempleo
El estudio mensual de AtlasIntel y Bloomberg reveló un marcado pesimismo en los hogares argentinos de cara a los próximos seis meses. El mercado laboral fue el rubro peor evaluado, mientras que el desempleo y la corrupción encabezan la lista de las principales preocupaciones de la población.
Nacionales
Reforma de la Ley de Salud Mental: qué cambios propone el nuevo proyecto que llega al debate del Senado
A 16 años de la sanción de la Ley 26.657, avanza en el Congreso una modificación sustancial orientada a agilizar las internaciones involuntarias en situaciones de crisis. El reemplazo del concepto de «riesgo cierto e inminente» por «riesgo grave», el rol de la evaluación médica y el debate por los hospitales monovalentes concentran la discusión entre especialistas.
Nacionales
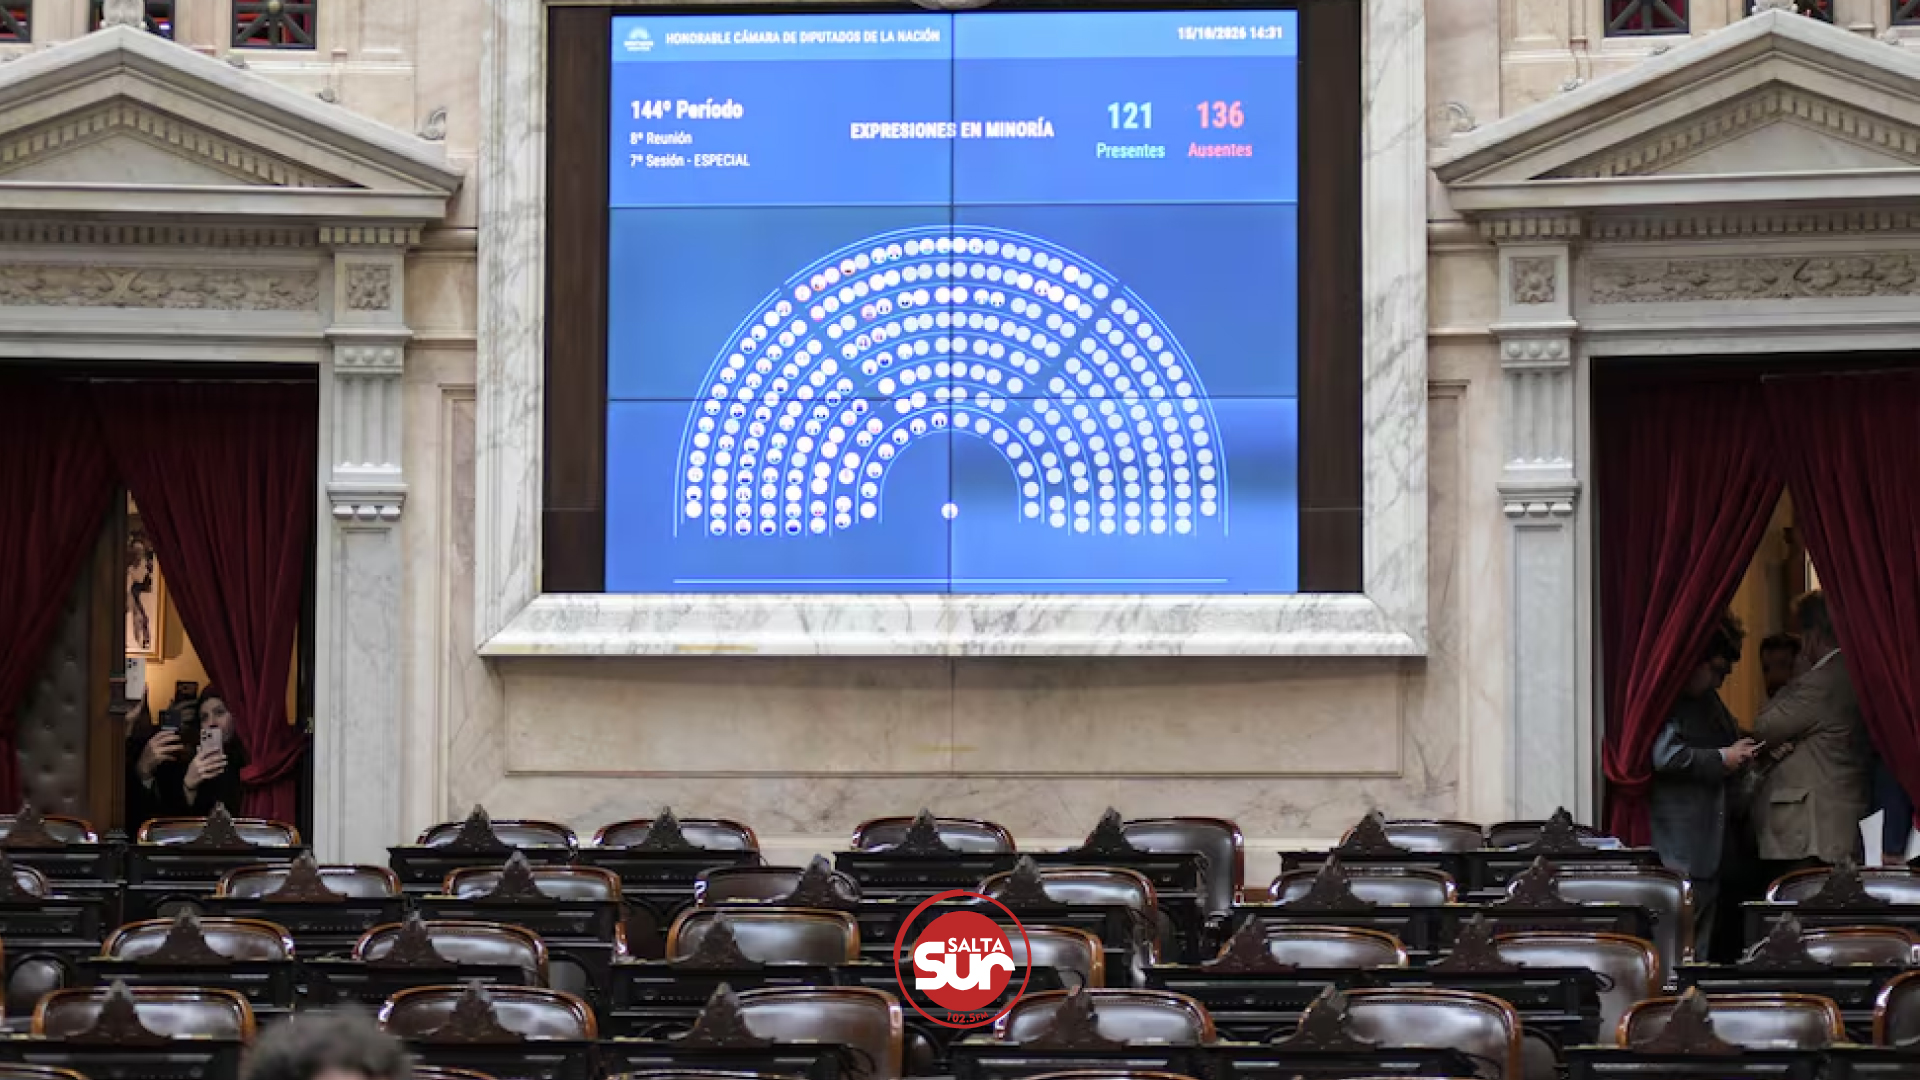
El rol de los diputados salteños en la fallida sesión por el DNU: Sáenz dividió filas entre la presencia y los faltazos
Durante la frustrada sesión en la Cámara Baja que buscaba debatir el DNU 70/2023, la delegación legislativa de Salta mostró un comportamiento fragmentado. Bernardo Biella y Pablo Outes, alineados al Gobernador, se sentaron en sus bancas para dar debate, mientras que Yolanda Vega estuvo ausente por motivos de salud y el bloque libertario decidió no bajar.

-
 Salta2 días atrás
Abren las inscripciones para terminar el secundario a distancia en Salta
-
 Metán2 días atrás
El Gobierno avanza en un Plan de Turismo Provincial con foco en obras e inversiones para el sur salteño
-
 Metán3 días atrás
Orgullo metanense: Francisco Álvarez ganó la instancia provincial y representará a Salta en las Olimpiadas Nacionales de Filosofía
-
 Metán2 días atrás
«La verdad nos hará libres»: Güemes Arruabarrena analizó en Metán la vigencia y el legado del héroe gaucho
-
 Metán21 horas atrás
Estafa en Metán: le vaciaron la cuenta y le robaron $10 millones tras ingresar a un falso anuncio de Telepase